月別アーカイブ: 2017年3月

実例で試算 (外貨建て)生命保険等で資産形成は非常に効率悪いです!

前回円建てのを試算しました。

実例で試算 (円建て)生命保険等で資産形成は非常に効率悪いです!

ドル建てので 試算してみます。
http://www.sonylife.co.jp/examine/lineup/list/pdf/OA60.pdf

被保険者:35歳
●保 険 金 額 :100 ,000 米 ド ル
●保険期間:60歳満期 (著者注:満期に100 ,000 米 ド ルもらえる)
●保険料払込期間:60歳まで
●個別扱月払保険料
男性:288.60米ドル
女性:283.70米ドル

男性の場合で試算 288.6ドルx12ヶ月x25年=86.580ドル

総額86,580ドル払って 60歳満期に100,000ドルもらえるので、死亡保障もついて 一見大変お得に見えます。

積立簡単シュミレーションの「目標金額達成のためのリターンを計算する」で
(小数点が入らないので)最終積立金額に1,000,000円 毎月積立額に2,886円 積立期間に25年と、 それぞれの数字を入れると、1.1%のリターンが必要ですと出ます。たった1.1%の (複)利回りなんです。しかも、長期間資金が拘束され 途中解約は不利です。

そして換金時に 為替のリスクを負います。円高だったら ドルのままにしておいて、円安になるのを待つなんて 書いてあるものもあります。ですが 何年もかかる場合もあり、ひょっとして ずっと戻らないかも知れません。

後は「実例で試算 (円建て)生命保険等で資産形成は非常に効率悪いです!」の 後半と同じ説明です。掛け捨て低減型に入って 差額を3-5%で複利運用する事は そんなに困難では ありません。こちらの方が はるかに効率的に資産形成できます。何百万円も違います!

金融リテラシー(マネーリテラシー)を身に付ける優先順位は かなり高いとおもいます。しかも 一生役に立ちます。

関連ブログ:実例で試算 個人年金は非常に効率悪いです!

実例で説明 仕組債(EB債はその一種)は 買わない方がいいです!

基本 銀行や証券会社 保険会社 FP(ファイナンシャルプランナー)等が、積極的に奨める商品は 損するか効率が非常に悪いと (非常に悲しい事ですが)疑ってかかった方が無難です。
例1:実例で試算 (外貨建て)生命保険等で資産形成は非常に効率悪いです!
例2:実例で試算 個人年金は非常に効率悪いです!

金融リテラシー(マネーリテラシー)が低いと 簡単に引っかかってしまいます。

例えば ネット証券等から良くくる 下記のようなEB債(Exchangeable Bond, 仕組債の一種)の勧誘メールです。ネット証券に口座を作られている方は 良く見ると思います。

「多くのお客さまからご好評をいただいております“利率確定型”のEB債が、本日より販売開始となりました!
本商品であれば、利払い日の利率が“年率6.00%(税引後4.781%)”であることが確定しています!」

その商品です。売れたら この証券会社に きっとがっぽり手数料が入るのだと 思います。
https://site1.sbisec.co.jp/ETGate/WPLETmgR001Control?OutSide=on&getFlg=on&burl=search_bond&cat1=bond&cat2=japan&dir=japan&file=comment/bond_japan_R4182_01.html&_scpr=ad%3d170227_bond_all_hmail_01_03

確かに年率6.00%は 確定しています(この勧誘文章自体も 非常に問題の多い誤解されやすい文章だと思いますが)。ですが 株価がある水準より値下がりすると、そこで終わりになり 「その値下がりした株券と、その期間に合わせた利回りのお金(たとえば4ヶ月なら 6%x4/12月=2%)がもらえるだけ」 なのです。たぶん かなりの確率で損します。利益は上限6%だけど(実際は1年半なので9%)、損する時は 30-50%くらい損する事もあるみたいな感じです。

(数回くらいは 運よく儲けられても、続けて行くうちに それまでの利益全部を吹っ飛ばすような 大損をする可能性が 非常に高いです。よくYahoo知恵袋でも、「債とつくから 安全かと思ったら、7掛けになった 半減した」との悲惨な相談を よく見かけました)

仕組債は、「ド素人が たぶんこの条件なら、儲かると思ってひっかかるだろう」と言う 条件設定されてます。決して ひっかかっては いけません。また よく理解できないものには 投資しない のは鉄則です。(私でも 上記のリンク先の説明は よくわかりません)

発行者の儲け = 購入者の損

と 考えて大きな間違いは ないです。発行者が非常に儲かるので、販売手数料もがっぽり出せるのです。

いつも消費者の為の記事を多く書かかれている 山崎元氏も明確に禁止すべきだとおっしゃてます。

詐欺的商品「EB債」の個人向け販売は禁止すべき

(金融資産3億以上とかの資産持っている人には、このような商品は 絶対に奨めません。何十回以上も取引する可能性が高く、損させると 資金を全部引き上げられてしまいます。実際 某儲かっている中小企業の社長は 何社もの証券会社と取引して、大きな損をさせたところからは 全部資金を引き上げていたそうです。そうなると 営業マン(一人で一人受け持ちでは ないでしょうが、たぶん専任の人がつくと思います)も必死で、不利な金融商品など 絶対に持ち込みません。

ただ わからないのは、地方自治体とか私立大学等に 仕組債を奨めて、大損させ 裁判沙汰になっている事です。どうして 上得意のこれらの団体に 損な仕組みの金融商品を奨めたのか? 営業マンに金融リテラシー(マネーリテラシー)が なかったのか?)

今積み立てている投資信託の主な銘柄です

私が今積み立てている主な銘柄です。それぞれ もっと運用報酬の安いいいのがあるかも知れません、あまり参考にしないでくださいませ(笑)。%を入れちゃうと 小規模企業共済と確定拠出年金は フルでやっていると書いているので、それぞれの金額が わかってしまいます、ご容赦くださいませ。

1.ひふみプラス:今年からNISAで購入。既に80万円分購入済み。去年はニッセイ外国株式インデックス
2.小規模企業共済:7割国内債券型で安全率高いが、期待リターンは低くなる
3.ひふみ投信:直販
4.確定拠出年金:ひふみ年金(現在SBIへ移管中。前はスルガ銀行で新興国株式型)
5.ニッセイ外国株式インデックス
6.野村インデックス新興国株
7.三井住友TAM-SMT(グローバルREIT)

1,2と4は 節税効果あるので、フルでやってます。国債はキャッシュバックがあるので 貯めて100万円単位で買いますが、今は国内外株式が少々過熱気味だと思っている(個人的見解 まだまだ上がるかも知れない)ので、現金(RMF)比率高めで やってます。(暴落したら、某女史さんのように、バーゲン開始と思って、国債を取り崩してでも買います! その時できる勇気があるかどうか わかりませんが(笑)

国内比率上がりすぎたなと 思ったら、円高時をねらってリバランスを兼ねて、ニューヨーク市場で、VT, VTI, VWO等のETFを 1万ドル単位(1ドル1銭程度で両替)で 気まぐれで買ってます。

複数のネット証券で積み立てているので、全体像はエクセルで管理してます(数ヶ月に一度程度残高を更新)。リートは 勝間和代氏の影響もあり 今勉強している最中です。比率を増やしたいと思ってます。

現在の私の主な金融資産配分(アセットアロケーション)です

現在の私の主な金融資産配分(アセットアロケーション)です。

1.バランスファンド&全世界株式:14%
2.新興国株式:15%
3.米国&先進国株式:12%
4.日本株式:24%(個別株を含む)
5.日本債券:30%
6.グローバル・リート:4%
7.日本リート:1%

面倒なんで、日本債券30% 日本株式24% 先進国株式31%(1+3+6+7) 新興国15%、信託報酬0.3%で、ファンドの海さんのブログで アセットアロケーション分析で荒っぽい計算をすると

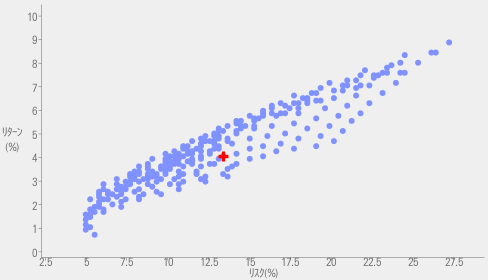
期待リターン4.09% リスク13.15%でした。2標準偏差で
4.09 – 13.15×2 = -22.21% から 4.09 + 13.15×2 = 30.39%

になる確率が約95%です。4.09%の複利運用で 15年後には1.58倍程度になっています。(今の毎月積立額を いつまで続けられるかわからないので、とりあえず15年としました) 2-3割の下落なら なんとか耐えられます(笑)。

グラフは アセットアロケーション分析のです。効率的フロンティア曲線(点の上辺)に乗ってないので あまり効率的とは言えませんが、なかなか乗りません。(どなたか 乗せる方法を知っていたら ぜひ教えてくださいm(_’_)m)

最近の日本株高で 個別株を利益確定してRMF(預金みたいなもの。日本債券に分類)の比率が上がっているので、安全側になってますが 普段はもっとリスクをとってます。20-30歳代前半の人は、これよりも もっともっとリスクをとっていいと 思います。(大暴落があっても 5-7年程度で回復。いざと言う時の為に200-300万円程度の定期預金等は 別途貯めておく)

私のアセットアロケーション分析

私のアセットアロケーション分析

実例で試算 (円建て)生命保険等で資産形成は非常に効率悪いです!

よく掛け捨ては損で、満期払い戻しのある生命保険の方が 資産形成もできて、大変お得だと言う人がいます。でも 大きな間違いです。

1.そもそも生命保険自体が不要な人がいらっしゃいます。独身だとか(親御さんの為とか 幼い兄弟がいて、自分が学資等出している方とかは別。結婚されたとか お子様ができた時で十分)、3-5千万円の金融資産を持ってらっしゃる方が 2-3千万円の保険に入る必要性は、かなり低いです。

その保険料分 後述するように、自分で積み立てた方が はるかに効率よく資産形成できます。

(終身なら 若いうちに入る利点はあります。バブルの頃に入った人は いまだに年平均5%運用契約のものも あると聞きました。ですが今は超低金利時代です。1-1.5%程度しかいかないと思います。5-10年先に利上げがあっても、低利回りのままです。

通常の定期更新型保険(まず入らされるのはこれ)だと 10年毎の見直しで 同じ保障額なら、どんどん保険料が上がってしまいます。若い時から入る利点は大半 効率の悪い運用をされた積立部分を 次の保険に引き継げる事くらいです)

2.保険は幸運にもほとんどの人がもらえません。もらわなければ 掛け捨てとの差額を 自分で3-5%で運用した方が はるかにましです。かなり安全率の高い運用でも年平均3%程度は、長期的(10-20年)にいける確率は 非常に高いです。

参考:波乱に負けない分散投資 積み立てでコツコツ

(私の資産配分で約4%。積み立て設定したら 年数回見るだけ、2年に一度程度リバランスか 積み立て比率変更で計画的にリバランス、5-10年に一度安全率を上げるために 安全資産の比率を増やす程度)

ほとんど下記のようになります。

掛捨保険の総払込額 < 払戻保険の保険部分の総払込額
(逓減型にすれば もっと差が大きくなります)

差額を自分で4%運用した最終売却額 > 払戻保険の運用部分の最終売却額=満期払戻額

総払い込み額を 満期に上回るような「低解約返戻金型終身保険」でも、下記の例で、
http://hoken-kyokasho.com/teikaiyakuhenreikin-shiyuushin

総払い込み額629万円(毎月17,490円積み立て) 30年満期にもらえるお金が755万円と、保険(死亡時1,000万円)もついて 大変お得に思えます。ですが、積立かんたんシミュレーションの「目標金額達成のためのリターンを計算する」で それぞれの数字を入れると、1.2%のリターンが必要ですと出ます。たった1.2%の (複)利回りなんです。しかも、長期間資金が拘束され 途中解約は不利です。

掛け捨て逓減型(3,000円と多めに仮定)にして その差額(14,490)を自分で4%で運用できれば、積立かんたんシミュレーションの「最終積立額を計算する」に それぞれ数字を入れると、10,056,776円になります。250万くらい多くなります。実際は3,000円よりもっと安い価格で 1,000万円くらいの保険には 入れると思います。

逓減型でない1,600円で1,500万円なんてのも あったそうです。これを入れると(毎月15,890円)、保険金が500万円多くなった上に 11,028,445円にもなり、350万円近く多くなります。

誤解しないで頂きたいのは、保険自体を否定しているわけでは ありません。万が一の時の為に、保険の機能だけを利用すれば いいのです。掛け捨て逓減型で、健康に自信のある人は 健康状態によって 保険料が変わる(血圧や喫煙の有無等)ものが お奨めだと思います。年払いで少しでも 保険料を抑えるのは勿論だと思います。

(不幸にして今亡くなったら2千万円必要でも、お子等が独立するであろう15年先は そんなに要らないと思います(例えば6百万円)。毎年もらえるはずの保障額が 減っていくのが逓減型です。毎月の保険料は かなり安くなります)

金融リテラシー(マネーリテラシー)が低いと 1.2%も利回りがあるのなら、定期預金や国債の超低金利より余程ましだと勘違いしてしまいます。保険は人生で1-2位にはいりそうな 大きな大きな買い物です。よく比べもしないで、奨められたから なんとなく入ったなんて 論外だと思います。

金融リテラシー(マネーリテラシー)を身に付ける優先順位は かなり高いとおもいます。すぐに何十万 何百万円も違ってきます。しかも 一生役に立ちます。

参考ブログ:実例で試算 (外貨建て)生命保険等で資産形成は非常に効率悪いです!
関連ブログ:実例で試算 個人年金は非常に効率悪いです!
2月はたったの359kmしか サイクリングできませんでした~!

2月は雪が積もったり 親父からインフルエンザA型をうつされたり(処置が早かったので ほとんど熱はでずに寝込むこともありませんでしたが、その前後1週間くらいは 練習をひかえました)したので、あまり走れませんでした。200kmブルベ一回(BRM226 RC名古屋)完走していて この距離です(大汗)。

月 今年の走行距離[km] 2016年 2015年 2014年
1 694 621 552 565
2 359 740 644 627
3 920 769 916
4 1,259 1,268 887
5 1,694 1,649 1,404
6 924 1,024 1,233
7 1,021 724 738
8 1,001 921 1,049
9 1,170 1,682 1,538
10 802 1,129 580
11 1,015 651 547
12 835 980 310
総計 1,053 12,002 12,011 10,392

今年のブルベ参加予定です。今年からRC名古屋さんは つどいの丘(去年まで柳川瀬公園)で 近くなったのですが、AR中部さんのは瀬戸市(同すいとぴあ江南)になり、遠くなりました。
△:予備 *:申し込み済み ■:は完走済み X:未完走  ()内の数字mは 獲得標高です。

1.■オダ近 BRM107(土) 近江八幡200km (松阪往復 1,427m)
2.■RC名古屋 BRM226(日) Naoya200km (浜名湖 1,387m)
3.*AR中部 BRM311(土) 瀬戸200km (北恵那)
4.*オダ近 BRM325(土) 近江八幡300km (知多半島 1,764m 2/6 21:00-)
’ 4-1.△RC名古屋 BRM325(土) Naoya300km (気比の松原 2/11-)
5.オダ近 BRM401(土) 丸岡200km (福井県嶺北一周 1,646m 3/1 21:00-)
’ 5-1.△オダ近 BRM415(土) 枚方600km (丹後半島敦賀 5,053m 3/6-)
6.*AR中部 BRM422(土) 瀬戸300km ()
7.オダ近 BRM429(土) 近江八幡400km (城崎温泉 3,751m 3/13 21:00- 翌々日休日でない)
’ 7-1.△RC名古屋 BRM429(土) Naoya400km (奈良飛鳥路 3/15-)
8.*AR中部 BRM513(土) 瀬戸400km (めろん400 翌々日休日でない)
9.オダ近 BRM610(土) 高岡600km (大津往復 3/20- 翌々日休日でない)
’ 9-1.△AR中部 BRM610(土) 瀬戸600kn (甲州上州征伐(かなりの難コース) 翌々日休日でない)
10.AR中部 BRM924(日) 瀬戸200kn (信州)
11.オダ近 BRM1028(土) 金沢400km (のと一 4,068m 9/11-)
11-1.△AR中部 BRM1028(土) 瀬戸400kn (福井県へ 翌々日休日でない)