月別アーカイブ: 2017年4月

公的年金(国民年金、厚生年金等)には民間が絶対に真似できない利点があります!

公的年金の大きな利点

若い方を中心に、「どうせ払った分だけもらえなから、年金を払わずに自分で貯めます!」って方がいらっしゃいます。私は大きな間違いだと思います。公的年金(国民年金、厚生年金等)には、民間会社が絶対に真似のできない利点が あります。

  1. 死ぬまでもらえます、たとえ120歳まで生きても ずっともらえます
    .
    (その頃になると 不動産収入等なければ、収入の道は ほぼ年金だけになります。国民年金で月額6万円と低い年金でも、毎月もらえれば大きな安心感につながります。本人が亡くなっても、遺族の方が 遺族年金か一時金がもらえます。
    私の義理の祖母は 祖父のところへ後妻でお嫁に来て、父の年齢に近く まだ健在です。祖父は62歳くらいでなくなり、あまり年金の恩恵をうけませんでした。その分 祖母が長年遺族年金をもらい続けてます。祖母は亡くなるまでもらえます)
    .
  2. 基本物価スライドします(インフレに強い。ソ連崩壊後起こった高インフレで、旧ソ連国の年金生活者は 大きな打撃をうけました)
    .
  3. 払っている最中に 不幸にして身体障害者になっても、その時点での年金が そこから死ぬまでもらえます。
    .
    (身体障害者になると 収入の道がなくなるか、額が低くなります。死ぬまでもらえる年金は大きな助けになるはずです。
    程度にもよりますが、精神疾患や人工透析でも障害年金がもらえるそうです。
    過去に大学生が 年金を納めずに 事故で身体障害者になり、裁判を起こして 年金の支給を求めましたが、敗訴しています)

年金財政は破綻してしまうと言う方も いらっしゃいます。確かにその可能性はゼロではありませんが、政府も給付抑制や納める年金の段階的引き上げ、GPIF(年金積立金管理運用独立行政法人)での増収策(資産配分の改善)等、いろいろ対策しています。破綻する可能性は 非常に低いと私は思います。
NISAの年をまたぐ同一銘柄の売りは不便

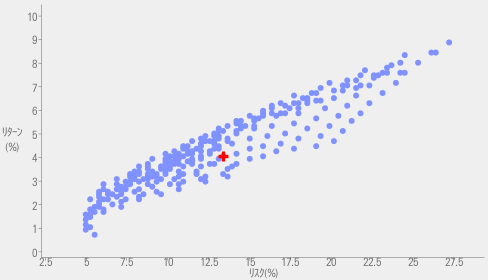
私のアセットアロケーション分析

私のアセットアロケーション分析

例えば2014年の投資信託は 大きな利益が出ているが、2015年のは 大して儲かってない場合、2014年のだけ売って 利益確定をしたいですよね。でも 現状では できないようです。

(証券会社や銀行によって それぞれシステムは 異なりますので、詳細は それぞれの会社に問い合わせてくださいませ)

SBI証券だと 年度ごとの損益は出ますが(他社に先駆けて2015年1月より。口座管理→口座(NISA))、2014年分だけ 売りたいと思っても、まだ対応してないようです。売りに行くと 投資信託なら金額売り、ETFなら株数売りしか できません。(どこかで見ましたが、先入れ先出しだそうです。取得価格もたぶん平均?)

問い合わせた方が いらっしゃって、下記のような回答だったらしいです。

「金額買付した銘柄の売却時には口数を指定できず、売却約定金額を指定するため、「2014年の購入口数×約定基準価額」により売却金額を計算することになります。
ただ、注文時には約定基準価額がいくらになるか分からないため、売却約定金額をいくらとすれば2014年の購入分のみ売却できるかは分かりません。

また、金額指定売却時には、直近基準価額を95%で評価した値を元に売却可能金額を提示していますので、2014年以外の購入口数の一部を売却することになっても多めに金額指定する、あるいは複数回に分けて売却することでご自身で調整する、のいずれかになります」

これから 使い勝手が改善されるかも知れませんが、現状は まだまだ使いにくようです。毎年 買う銘柄を変えるのも 1つの方法ですが。

ロールオーバー等は、その時までに きちんと対応されると 思われますが。

レバレッジ型ETFは長期投資には向きません

レバレッジ型ETF

レバレッジ型ETF

例えば日経平均の二倍の値動きをすると言う「レバレッジ型ETF」は 大人気で、東証のETF売買のかなりの部分を占めています。

インデックス型投資信託を買うよりも こちらを買った方が、儲かるのではないかと思うのは 当然です(インデックスを買うと言う事は、株価の成長を期待すると言う事です)。ですが、

「日経平均の値動きが単純に2倍になるのは、前日と比較した場合だということ。2日以上立つと、単純な2倍にはならなくなってきます。」

上がり下がりを繰り返すと、だんだん減価するのです。なので 短期で勝負するものなのです。またプロでも 相場の読みを外します。外すと 値動きが前日の2倍なので 大きく損をする場合が あります。私のように長期投資を する方には お奨めできません。

詳しくは 「ハイリターンだけどリスクも高い!? 今注目の「レバレッジ型ETF」って何?」 を参照してくださいませ。

少し資産配分(アセットアロケーション)と投資信託の銘柄の見直しをしました

資産配分(アセットアロケーション)と投資信託の銘柄の見直し

資産配分(アセットアロケーション)と投資信託の銘柄の見直し

  1. 楽天証券で保有する 新興国株式型と新興国リート型の投資信託(両方とも多少マイナス。投資失敗でした)を 全部解約して、国内リート型のニッセイ Jリート・インデックスに買い換えました。(すぐには買えないので、購入可能になったら すぐに買います。東証リート指数 低迷していると 日経に書かれてました。マスコミが書いたら、私は仕込み時かと思います)
    .
  2. SBI証券でNISA以外で保有していた 世界リート型投資信託(これも多少マイナス)を、運用報酬が半額くらいの ニッセイ グローバルリート・インデックスに 買い換えました。これで コスト半減できます。
    .
  3. セゾン投信の2つのファンド 今となってはコスト高なので、全解約して 2.と同じニッセイ グローバルリート・インデックスに 買い換えようと 思ってます。
    .
    (アクティブ・ファンドから インデックス・ファンドに 昔徐々に乗り換えて行った初期の頃に買った 思い出深い投資信託でしたが・・・。社長の中野さんも 大変共感できる方でした。保有する中では唯一のバランス型で 自分で資産配分できると 効率悪いのです。なかなか積み立ても止められず、最低限で続けてました。幸いな事に ビキナーには人気のようで 資金流入が続いているようです)

これでかなりスッキリして 国内外リート型の比率も、ちょっと上がります。尊敬する経済評論家の某女史は 国内リート型がお好きなようで(株より配当率が高い)、私もその影響で 国内外リート型の比率を 増やしています。

地元の地場証券から ネット証券に株を移管しました

株を移管

株を移管

長い事お世話になっていた 地場証券(地元福井県大野市に支店あり)から、残っていた個別株4銘柄 SBI証券(ネット証券)に移管する事にして 手続きしています。1,080円x4銘柄なんで 思ったより費用かかりませんでした。

取得価格不明の株券(父から少しずつ贈与。贈与日の終値で計算して 控除内の年110万円以下に)を 期限内に入庫しないとダメだった時(平成22年頃)に、たまたま以前に口座を作ってあって 大変助かりました。(先送りして間際まで行動しなかったのです(苦笑)。口座がないと 遅すぎて受け入れの手続きできませんと 言われました。入庫しないと 売却価格の95%が利益とみなされる(今なら売却代金の19%強徴税される)ところでした)

その恩もあり、それからずっと置いてありました。見切ったものや 2割以上値上がりした銘柄は売り(手数料はこの証券会社さんの売り上げ) 売却代金をネット証券に移し、インデックス投資信託や国債(変動10)等買いました。東電も大損(2千円で買ったのが800円くらいで処分。今は450円くらい)して ここで売りました(涙)。徐々に減っていって 最後に4銘柄だけ残ってます。

最低2,700円(税込み)の売買手数料が かかります。ネットだと最低300-500円からできるのに。これも 時代の流れだと思います。アメリカでも ベビーブーマーの子供世代になり、対面でなくスマホで株取引する人が だんだん増えてきているそうです。手数料の値下げ競争も 起きているそうです。

信託財産留保金(換金手数料)のある投資信託の方が 長期保有には有利です

信託財産留保金は長期保有には有利

信託財産留保金は長期保有には有利

信託財産留保金(解約や出金時に取られるお金、換金手数料)がある 投資信託の方が、長期保有者には むしろ有利です。

信託財産留保金のある投資信託は 通常0.1-0.5%くらい取られます。これがあると 解約時に損なので選ばない人も多いようです。

解約や出金されると、運用側は資産を売り 手数料がかかります。それを負担するのが 信託財産留保金なのです。これがないと 残った人で負担する事になります(翌日の基準価額下落)。頻繁に売り買いする人は これがないものを選べばいいですが、長期保有するつもりなら 逆に損です。

少額なら手持ち現金だけで 対応可能でしょうが、いつも現金比率高いと 運用の足を引っ張ります。誤解する人が多いので、「信託財産留保金ゼロ」と宣伝する投資信託が多いのでしょう。

ですが 投資信託の内容や運用報酬、販売手数料の方が もっと重要なので、

信託財産留保金のある投資信託でも 検討の対象に入れる

程度でいいと思います。信託財産留保金(換金手数料)ゼロで長期保有するつもりですが、ニッセイ外国株式インデックスを、私は去年NISAで買いましたし 昔からずっと積み立ててます。

3月は763kmも サイクリングしました~!

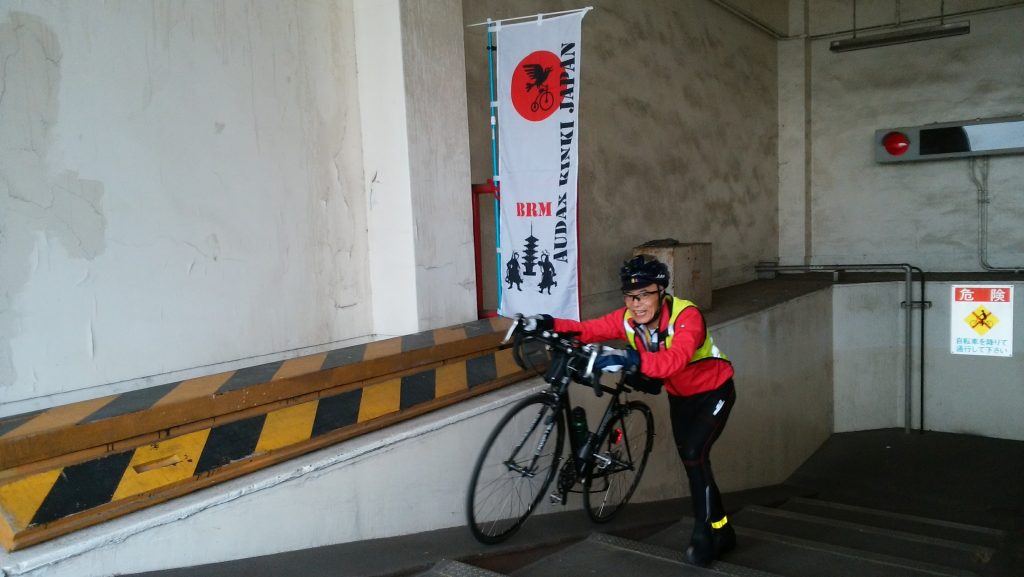
300kmブルベで、地下11階まで降りて海底トンネルを通行。上がって来た直後

300kmブルベで、地下11階まで降りて海底トンネルを通行。上がって来た直後

3月は200kmと300kmブルベが一回ずつあり 2月よりは 大きく走行距離を伸ばせました。4月は200km, 300km,  400kmブルベが 各一回ずつあり、それだけで合計900kmですので きっと問題なく1,000kmは 越えるでしょう!

月 今年の走行距離[km] 2016年 2015年 2014年
1 694 621 552 565
2 359 740 644 627
3 763 920 769 916
4 1,259 1,268 887
5 1,694 1,649 1,404
6 924 1,024 1,233
7 1,021 724 738
8 1,001 921 1,049
9 1,170 1,682 1,538
10 802 1,129 580
11 1,015 651 547
12 835 980 310
総計 1,816 12,002 12,011 10,392

今年のブルベ参加予定です。順調に消化してきています。今年は600kmは、BRM610高岡だけですので、万全の体制で臨むつもりです。4年連続のSR(スーパーランドナー)がかかってます。
△:予備 *:申し込み済み ■:は完走済み X:未完走  ()内の数字mは 獲得標高です。

1.■オダ近 BRM107(土) 近江八幡200km (松阪往復 1,427m)
2.■RC名古屋 BRM226(日) Naoya200km (浜名湖 1,387m)
3.■AR中部 BRM311(土) 瀬戸200km (北恵那)
4.■オダ近 BRM325(土) 近江八幡300km (知多半島 1,764m 2/6 21:00-)
’ 4-1.△RC名古屋 BRM325(土) Naoya300km (気比の松原 2/11-)
5.■オダ近 BRM401(土) 丸岡200km (福井県嶺北一周 1,646m 3/1 21:00-)
’ 5-1.△オダ近 BRM415(土) 枚方600km (丹後半島敦賀 5,053m 3/6-)
6.*AR中部 BRM422(土) 瀬戸300km ()
7.*オダ近 BRM429(土) 近江八幡400km (城崎温泉 3,751m 3/13 21:00- 翌々日休日でない)
’ 7-1.△RC名古屋 BRM429(土) Naoya400km (奈良飛鳥路 3/15-)
8.*AR中部 BRM513(土) 瀬戸400km (めろん400 翌々日休日でない)
9.*オダ近 BRM610(土) 高岡600km (大津往復 3/20- 翌々日休日でない)
’ 9-1.△AR中部 BRM610(土) 瀬戸600kn (甲州上州征伐(かなりの難コース) 翌々日休日でない)
10.AR中部 BRM924(日) 瀬戸200kn (信州)
11.オダ近 BRM1028(土) 金沢400km (のと一 4,068m 9/11-)
11-1.△AR中部 BRM1028(土) 瀬戸400kn (福井県へ 翌々日休日でない)